Buró de Crédito es una institución de carácter privado y quien se encarga de la recopilación de datos acerca del comportamiento de todos los tipos de crédito que adquiere una persona y el historial de sus últimos 6 años de crédito. En este artículo te enseñaremos todo lo que debes saber acerca de tu reporte de buró de crédito una vez que lo solicitas en la plataforma oficial.
Debes recordar que obtener un reporte de crédito especial no implica de ninguna manera estar en una lista negra en ninguna institución bancaria o dependencia departamental. Muchas personas se confunden y creen que tras una deuda se encuentran en un boletín que se da a conocer acerca de las personas que deben, ya sea un préstamo personal, tarjeta departamental, crédito automotriz o tarjeta de crédito.
Primer paso
¿Ya consultaste tu reporte de Buró de Crédito?
Tienes derecho a una consulta gratuita cada 12 meses. Sin tu reporte no puedes saber qué mejorar.
Cómo obtener mi reporte →Acredita-T en Buró de Crédito
Si te interesa solicitar una tarjeta de crédito, la plataforma oficial del buró tiene una modalidad en la que puedes registrar tus datos personales y te sugerirá tarjetas de crédito acordes a tu perfil. Para saber como hacer esta solicitud, entra AQUÍ
Cuando recurres a solicitar un crédito en cualquier dependencia departamental o banco, estas instituciones se dan a la tarea de revisar el comportamiento de tu historial y con qué banco o institución tienes préstamos.
Por derecho tu también puedes solicitar un reporte de buró de crédito gratis una vez al año, es importante que sepas cómo hacerlo ya que de esta manera puedes tener mejor control de tus movimientos e historial crediticio.
Reporte de Crédito Especial
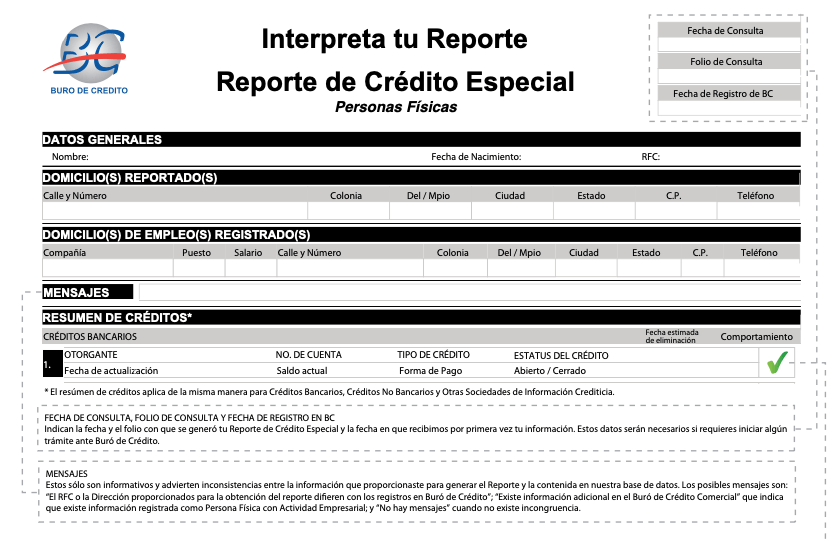
Una vez que solicitas tu reporte en la página oficial. Te llegará a tu correo electrónico en formato pdf el documento que debes abrir mediante una contraseña que se incluye en el correo. El documento que te llega es el siguiente:
¿Cómo leer tu Reporte de Crédito Especial?
Lo primero que entenderás tras recibir tu reporte es que aunque te encuentres en un buró de crédito no implica que tengas un mal historial y que te encuentres en algún boletín o institución.
Datos Generales
Como puedes ver en la imagen anterior, encontraremos principalmente el apartado de datos generales,
Además de visualizar tu nombre y apellidos, fecha de nacimiento, RFC y domicilio actual, encontrarás también la fecha en que se realiza la consulta de buró de crédito y el último crédito que has solicitado, podrás ver el otorgante de tu préstamo o crédito.
Mensajes
En esta área encontrarás información que te indicará si en tu crédito existe alguna inconsistencia en la que deberás darle solución lo antes posible. Si tu historial se encuentra al corriente y no tienes de qué preocuparte, te aconsejamos que actives las alertas de buró, esto te ayudara a saber si alguien quiere consultar buró de crédito en tu nombre.
Resumen de Créditos

En este apartado puedes verificar los créditos que se te han otorgado. Si aún se encuentra vigente, aquí podrás verificar los tipos de crédito, es decir, si tienes un préstamo personal, una tarjeta de crédito, un teléfono con alguna compañía telefónica, incluso servicios de televisión de pago.
Como puedes observar en la imagen se encuentra una paloma en color verde, la cual te indicará el estatus de tus créditos. Esto quiere decir que pueden estar abiertos tus créditos o cerrados.
Lo que se traduce en su totalidad como: Al momento de liquidar un crédito o una tarjeta, esta no desaparecerá de tu historial crediticio, sino que seguirá apareciendo pero con el estatus de cerrado.
En la siguiente imagen te mostramos los otros indicadores que te ayudarán a interpretar de manera adecuada tu buró especial.

Como mencionamos anteriormente estos indicadores nos dirán si nuestro reporte de buró se encuentra al corriente, con la paloma en color verde, si el tipo de crédito que tenemos tiene atrasos desde 1 hasta 89 días y una X en color rojo, si nuestros créditos tienen atrasos mayores a 90 días bien, que es una deuda irrecuperable y sin saldar.
Seguramente te preguntas como limpiar el buró de crédito, sin embargo esto es posible haciendo el uso correcto de las líneas de crédito que se te otorgan, además te sugerimos no tener deudas que representen un mayor volumen de dinero que tus ingresos.
Ya que esto puede provocar como consecuencia atrasos y pagos de interés en tarjetas, y en general un mal Score de Buró de Crédito.
Detalle de Créditos

En esta columna puedes ver el banco que te otorga el crédito o préstamo, además de las características del tipo de crédito como la fecha inicial de la cuenta, el número de cuenta, y el último pago que has realizado, el saldo con el que cuentas, y los montos mínimos de pago.
Además de esto, obtenemos un histórico de los pagos que hemos hecho, y para esto tenemos indicadores que van del 1 al 9 para saber el estatus en que realizamos los pagos.
El 1, nos dirá que cumpliste con tus pagos oportunos, el 2, quiere decir que tienes atrás de 1 hasta 20 días, el 3, representa atrasos desde 30 hasta los 59 días, el 4, indica que tienes un atraso de hasta 89 días, el 5, 6 y 7, se interpretan como atrasos mayores a 100 días o un año. Y por último el número 9, el cual se traduce como atraso mayor a 12 meses o que la cuenta fue irrecuperable o no has liquidado la deuda.
Por último tenemos el apartado de detalle de consultas, en el que sabrás que institución bancaria, financiera, o tienda departamental, realiza una consulta de buró especial con tus datos. Ten en cuenta que si no realizaste estas consultas personalmente o bajo tu autorización, puedes presentar una reclamación directamente en el Buró de Crédito.

Requisitos para solicitar tu Reporte de Crédito Especial
Antes de entrar al portal oficial del Buró de Crédito necesitas tener a la mano:
- CURP o RFC vigente.
- Fecha de nacimiento y domicilio actual.
- Una cuenta de correo electrónico activa, donde llegará el PDF con contraseña.
- Datos de al menos un crédito o cuenta que hayas tenido (tarjeta, préstamo personal, crédito automotriz o incluso un plan telefónico), ya que el sistema los usa para verificar tu identidad.
- Un número de teléfono celular para recibir un código de confirmación en algunos casos.
No necesitas pagar nada para cumplir estos requisitos ni acudir a ninguna oficina; todo el trámite es en línea.
Paso a paso para solicitar y leer tu reporte
- Entra al sitio oficial de Buró de Crédito o de Círculo de Crédito y busca la opción “Reporte de Crédito Especial”.
- Llena el formulario con tus datos personales: nombre completo, CURP, RFC, fecha de nacimiento y domicilio.
- Responde las preguntas de verificación de identidad relacionadas con tus créditos anteriores.
- Confirma tu solicitud; el sistema te indicará si tu consulta de este periodo es gratuita o tiene costo.
- Revisa tu correo electrónico: ahí recibirás un PDF protegido con una contraseña (normalmente tu CURP o una combinación que te indica el propio correo).
- Abre el documento y revisa en orden: datos generales, mensajes, resumen de créditos, detalle de créditos y detalle de consultas.
- Si detectas una cuenta que no reconoces, un MOP incorrecto o una consulta no autorizada, inicia de inmediato una reclamación o aclaración directamente en el portal del Buró.
Costos y tiempos
| Concepto | Detalle 2026 |
|---|---|
| Primera consulta del periodo | Gratis (una vez cada 12 meses) |
| Consultas adicionales en el mismo periodo | Aproximadamente $47 a $93 pesos, según el canal |
| Tiempo de entrega | El PDF llega al correo normalmente en minutos |
| Vigencia de la información | Historial de hasta 6 años, según el tipo de deuda |
| Dónde se tramita | Portal oficial de Buró de Crédito o Círculo de Crédito |
Para evitar fraudes, solicita tu reporte únicamente en los sitios oficiales; cualquier página que te pida pagar de más o que no sea burodecredito.com.mx o circulodecredito.com.mx no es confiable.
Si lo que te preocupa es una deuda vencida y quieres saber cuándo dejará de aparecer, revisa nuestra guía sobre cuánto tarda en desaparecer una deuda del Buró de Crédito, donde explicamos los plazos exactos según el monto adeudado.
Errores comunes al leer tu reporte
- Confundir “estar en el Buró” con tener mal historial. Todas las personas con algún crédito o tarjeta aparecen ahí; lo que importa es tu comportamiento de pago, no la sola presencia en el sistema.
- No revisar el detalle de consultas. Ahí puedes descubrir si alguien solicitó un crédito a tu nombre sin tu autorización.
- Ignorar los indicadores MOP. Un MOP 1 significa pago puntual; a partir del MOP 2 ya existen atrasos, y el MOP 9 indica una cuenta sin recuperar o fraude, así que conviene entender cada número antes de sacar conclusiones.
- No activar las alertas de Buró. Son gratuitas y te avisan si alguien consulta tu información o solicita un crédito con tus datos.
- Dejar pasar un error sin reclamar. Si una cuenta aparece pagada y sigue como vencida, o no reconoces un crédito, debes presentar tu aclaración directamente con el Buró; ellos tienen un plazo legal para investigar y corregir el registro.
- Pagar de más por confiar en páginas no oficiales. Solo existen dos sociedades de información crediticia autorizadas en México: Buró de Crédito y Círculo de Crédito.
Preguntas frecuentes
¿El Reporte de Crédito Especial es lo mismo que el Buró de Crédito? No. Buró de Crédito es la institución; el Reporte de Crédito Especial es el documento que esa institución te entrega con tu historial crediticio completo.
¿Cuántas veces al año puedo pedir mi reporte gratis? Tienes derecho a una consulta sin costo cada 12 meses. Si lo necesitas de nuevo antes de ese plazo, deberás pagar una tarifa adicional.
¿Qué significa que mi reporte diga “sin información”? Significa que nunca has solicitado un crédito o tarjeta a tu nombre, por lo que aún no tienes historial crediticio que consultar.
¿Tener muchas consultas afecta mi score? Varias consultas en poco tiempo, sobre todo si solicitas varios créditos a la vez, pueden verse como una señal de riesgo para los bancos, aunque no es el único factor que se evalúa.
¿Cómo corrijo un dato incorrecto en mi reporte? Debes presentar una reclamación directamente en el portal del Buró de Crédito, indicando la cuenta y el error específico; la institución que reportó la cuenta tiene un plazo legal para confirmar o corregir la información.
¿Puedo consultar mi reporte desde el celular? Sí, tanto Buró de Crédito como Círculo de Crédito cuentan con aplicaciones oficiales donde puedes solicitar y revisar tu Reporte de Crédito Especial.
¿Qué pasa si encuentro una consulta que no autoricé? Puedes reportarlo de inmediato como una posible suplantación de identidad y solicitar que se investigue esa consulta ante la institución correspondiente.
¿El reporte afecta mi score si solo lo consulto yo mismo? No. Consultar tu propio reporte se considera una “consulta de autoinforme” y nunca afecta tu score crediticio.